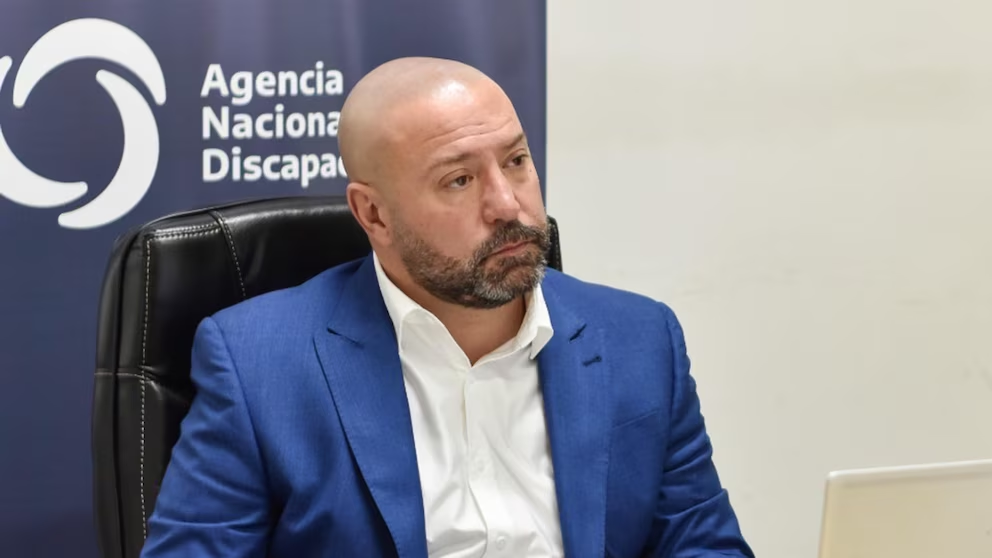
Tres auditorías realizadas sobre la Agencia Nacional de Discapacidad (ANDIS) detectaron presuntas irregularidades en los procedimientos de compra, deficiencias en los controles médicos y administrativos y diferencias de precios que alcanzaron el 1.068% durante el primer semestre de 2025, cuando Diego Spagnuolo estaba al frente del organismo.
Los informes examinaron la adquisición de medicamentos de alto costo, insumos médicos, prótesis y sillas de ruedas, además del funcionamiento de los sistemas informáticos utilizados para gestionar las prestaciones. Los resultados también señalaron operaciones sin documentación suficiente y contrataciones que se habrían efectuado al margen de las normas estatales.
Las revisiones fueron solicitadas en septiembre de 2025 por el entonces interventor de la ANDIS, Alejandro Alberto Vilches. Los trabajos se desarrollaron entre octubre de ese año y abril de 2026, con foco en el período previo al cambio de conducción del organismo, ocurrido el 21 de agosto de 2025.
Entre las observaciones más relevantes figuran compras de medicamentos destinadas a Entre Ríos por $11.925 millones y a Neuquén por $837 millones, para las cuales no se encontró respaldo documental de convenios o adendas vigentes durante el período analizado. También se detectaron faltantes de fechas y sellos aclaratorios en documentación vinculada con operaciones en otras provincias.
CUESTIONAMIENTOS A LOS PROCEDIMIENTOS DE CONTRATACIÓN
Una de las auditorías, concluida en diciembre de 2025, analizó el circuito interno utilizado para comprar medicamentos de alto costo y baja incidencia. Los responsables de la revisión advirtieron que el mecanismo empleado no se ajustaba al régimen general de contrataciones públicas establecido por el Decreto 1023/2001 y su reglamentación.
Según el informe, las operaciones se realizaron sin utilizar el sistema electrónico obligatorio COMPR.AR. Además, no se encontraron pliegos de bases y condiciones, invitaciones formales a proveedores ni comparaciones documentadas de las ofertas recibidas.
Tampoco se habrían acreditado razones legales que justificaran el apartamiento de los procedimientos habituales. Para los auditores, estas falencias comprometían la transparencia, la competencia entre oferentes y la posibilidad de verificar si los precios pagados eran razonables.
Las observaciones se extendieron a las compras de insumos médicos, prótesis y sillas de ruedas, cuyos procedimientos también presentaban deficiencias metodológicas y falta de mecanismos formales de control.
DIFERENCIAS DE PRECIOS SUPERIORES AL 1.000%
El informe integral de abril de 2026 examinó el proceso de adquisición de medicamentos del Programa Federal de Salud Incluir Salud, desde el pedido realizado para un beneficiario hasta el pago al proveedor.
Uno de los principales problemas detectados fue la ausencia de un registro de precios de referencia dentro del Sistema Integrado de Información y Administración de Prestaciones (SIIPFIS). De acuerdo con la auditoría, las comparaciones de cotizaciones se efectuaban fuera de la plataforma, mediante otras fuentes y planillas de Excel, pero no existían registros suficientes para reconstruir los criterios utilizados.
La mayor diferencia de precios identificada correspondió al Macitentán de 10 miligramos, un medicamento indicado para tratar la hipertensión arterial pulmonar. El 20 de febrero de 2025, una droguería facturó cada unidad a $5.299.081,66, mientras que otro proveedor comercializó el mismo producto a $453.621 durante el mes siguiente.
La brecha fue del 1.068%, con una diferencia de $4.845.460,66 por unidad. Para preservar el desarrollo de la investigación, las firmas involucradas fueron identificadas mediante siglas.
Los auditores también observaron variaciones en los precios del Pembrolizumab, utilizado en tratamientos oncológicos, y del Tacrolimus, un inmunosupresor empleado, entre otros casos, en pacientes trasplantados. Asimismo, señalaron situaciones en las que determinados proveedores habrían sido favorecidos sin una justificación documentada.
En algunos expedientes, los requerimientos tenían la misma fecha, pero se tramitaron por separado y terminaron adjudicados a diferentes empresas con valores distintos para un mismo medicamento.
MÁS DE $110.000 MILLONES EN COMPRAS BAJO REVISIÓN
Durante los primeros seis meses de 2025, las adquisiciones de medicamentos correspondientes a Prestaciones de Alto Costo y Baja Incidencia (PACBI) alcanzaron los $110.263 millones, distribuidos en 10.683 expedientes electrónicos de pago.
La muestra examinada comprendió 219 expedientes por un total de $29.713 millones, equivalentes al 27% del monto global informado en la auditoría.
Dentro de ese conjunto, se identificaron 21 expedientes por $2.510 millones en los que el domicilio de entrega registrado en las órdenes de provisión no coincidía con el consignado en los remitos de recepción. El informe indicó que no había explicaciones documentadas para esas diferencias.
Los auditores tampoco pudieron establecer comparaciones sistemáticas con los valores utilizados por otros organismos y prestadores de salud, debido a las limitaciones del sistema informático de la ANDIS. Además, señalaron que las operaciones se gestionaron mediante circuitos internos que no contaban con la autorización correspondiente y fuera del Sistema de Gestión Documental Electrónica.
FALENCIAS EN LOS CONTROLES MÉDICOS Y ADMINISTRATIVOS
Las revisiones también detectaron deficiencias en la evaluación de las solicitudes de medicamentos. Según los informes, las Unidades de Gestión Provincial no dejaron constancia de haber contrastado los pedidos con las historias clínicas de los beneficiarios.
Tampoco se encontraron registros suficientes de la intervención de la entonces Dirección de Prestaciones Médicas para evaluar las solicitudes. Entre las observaciones se destacó la falta de constancias que acreditaran la autorización expresa de un profesional médico responsable, así como de informes técnicos que fundamentaran las decisiones adoptadas.
Otro punto señalado fue la ausencia de auditorías presenciales sobre los efectores de salud provinciales, pese a que los convenios y las normas del programa contemplaban mecanismos de control.
Por último, los expedientes revisados contenían remitos firmados por personas cuya vinculación con los beneficiarios no pudo ser acreditada en la documentación examinada. También se detectaron facturas que no cumplían con todos los requisitos formales exigidos para su liquidación.
Los hallazgos expuestos en las tres auditorías reflejan deficiencias en los mecanismos de contratación, seguimiento y control de las prestaciones durante el período analizado. La determinación de eventuales responsabilidades deberá establecerse a partir de las actuaciones administrativas y de las investigaciones que correspondan.